

常用的时间序列预测方法分三类:传统预测方法、人工智能方法和组合预测方法[8].传统预测方法大多以数理统计为基础,探索数据间的发展规律,建立相应的数学模型,如自回归移动平均(Auto Regressive Moving Average,ARMA)[9]、差分自回归移动平均(Auto Regressive Integrated Moving Average,ARIMA)[10]等.随着人工智能的不断发展,越来越多的学者将人工智能技术应用于时间序列预测的研究任务.人工智能具有强大的自主学习能力和非线性拟合能力,使模型具有更高的预测精度,如LightGBM (Lightweight Gradient Boosting Machine)[11],TCN (Temporal Convolutional Network)[12]等.但单一预测方法能力有限,所以组合预测方法越来越受到各位学者的青睐,因为组合预测方法充分集成了各单一模型的预测优势,对模型预测性能的提升有显著作用,如STL⁃LSTM[13],TCN⁃CBAM[14]等.
虽然目前针对三支决策理论和时间序列预测已有大量研究,但极少有学者将三支决策理论应用于时间序列预测的研究任务.本文提出一种三支残差修正的融合时序预测模型(Double TCN and LightGBM with Three⁃way Residual Error Amendment,DT⁃LGBM⁃3WREA).该模型首先使用时序分解算法STL (Seasonal⁃Trend Decomposition Procedure Based on Loess)将时间序列分解为趋势项、周期项和余项;然后,结合各分量特点及模型预测优势,对每个分量单独预测.在余项预测的基础上,结合三支决策理论设计了三支残差修正算法(Three⁃way Residual Error Amendment,3WREA).该算法根据三支决策的评价函数与阈值对,能够将余项预测过程中产生的残差控制在一定范围内,通过修正残差进一步修正余项预测结果,提高模型的预测效果.最后,将三个分量的预测值进行加和得到最终的时间序列预测值.本文的主要贡献:
(1)结合三支决策理论,提出三支残差修正算法3WREA,能够有效地修正残差.
(2)将3WREA应用于时间序列预测,结合TCN与LightGBM,提出DT⁃LGBM⁃3WREA融合时序预测模型,有效提升时间序列的预测精度.
(3)在不同领域的九个数据集上进行对比实验,实验结果证明了本文模型的有效性.
1 相关工作
1.1 TCN
时间卷积网络TCN[24]有两个显著特征:第一,架构中的卷积是因果的,不会发生信息泄露;第二,可以根据任意长度的输入序列映射相同长度的输出序列.实际上,TCN由因果卷积与一维全卷积网络组合而成,其中,因果卷积保证TCN第一个特征的实现,一维全卷积网络保证TCN第二个特征的实现.另外,TCN引入膨胀卷积,允许间隔采样,这是因为在处理较长依赖关系时,因果卷积需要线性堆叠更多的层,增加了神经网络的深度.总体上,TCN在各类序列建模任务中表现良好,是一个非常强大的序列建模工具包.
1.2 LightGBM
1.3 三支决策
三支决策[27]的核心实质上是在二分类的基础上增加延迟决策的策略,它能较好地处理实际问题中的不确定性,符合人类的认知及思维特点,是解决实际问题的有效途径.假设
2 三支残差修正的时间序列预测模型
首先对时间序列进行分解,然后对时间序列数据集进行转换,最后详细介绍3WREA算法与DT⁃LGBM⁃3WREA模型.
2.1 时序分解
时间序列通常由趋势性、周期性和不规则分量组成[28].趋势性是一段时间内稳定发展的趋势,周期性是受周期因素影响的规律波动,不规则分量是众多偶然因素对时间序列造成的累积影响.假设给定一时间序列
使用STL[29]将时间序列分解为趋势项、周期项和余项.STL是应用最广泛的时间序列分解算法之一,主要由内循环和外循环组成,内循环计算趋势项和周期项,外循环调节鲁棒权重.
内循环的具体步骤:
(1)从原始数据
(2)使用平滑参数为
(3)对平滑后的序列,即
(4)对平滑后的序列去除趋势分量,得到周期分量
(5)从原始数据
(6)对去除周期分量后的序列,即
(7)得到
(8)得到
经过上述步骤,将
其中,
2.2 数据集转换
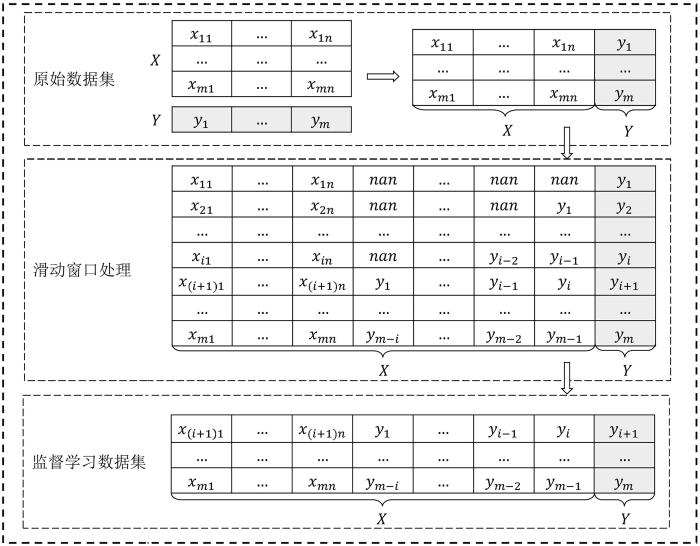
由于单变量时间序列缺乏输入特征矩阵,为了尽可能地提高其预测精度,在数据处理阶段,以滑动时间窗口的形式增加由历史数据构成的特征矩阵.转换后的时序数据由输入特征与输出标签组成,即将单变量时间序列数据集转换为监督学习数据集.多变量时间序列同样以滑动窗口的形式增加历史数据,结合时间序列相关影响因素,共同构成输入特征矩阵.假设有时间序列
图1
2.3 三支残差修正算法(3WREA)
趋势项与周期项均属于规则变动,共同构成时间序列的常规部分,是一个相对稳定发展的状态.余项是构成时间序列的不规则部分,因为受到多种偶然因素的干扰而产生较大波动,对时间序列产生较大影响.因此,在进行时间序列的分析及预测问题上,应当对余项分量进行深入研究.
本文设计了3WREA算法来修正余项预测过程中产生的残差,残差为真实值与预测值的差.该算法的主要思想:利用TCN实现对残差序列的良好拟合和预测,根据
图2
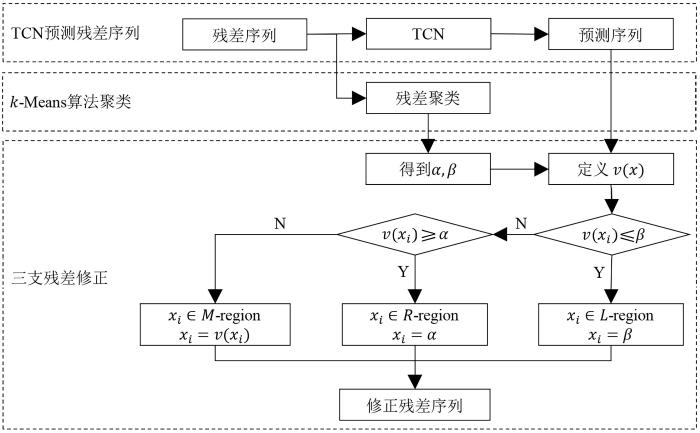
第一阶段:利用TCN模型训练残差,得到相应的预测结果.TCN模型采用因果卷积,即
由于因果卷积在较长序列任务中可能会堆叠更多的层,使神经网络的深度增加,因此,TCN引入了膨胀卷积,允许间隔采样.对于一维输入序列
其中,
第二阶段:利用k⁃means算法将残差聚类为三簇.k⁃means算法的主要思想是利用距离公式计算各样本到每个簇中心的距离,根据距离度量将各样本划分到与其距离最近的簇,然后不断更新簇中心,直到簇中心不再发生变化.
第三阶段:通过k⁃means算法求得阈值
3WREA算法的实现如算法1所示.
算法1 3WREA算法
输入:训练残差
输出:修正残差
1.
2.
3.
4.根据k⁃means算法得到簇中心:
5.根据排序算法
6.
7.
8.
9.
10.∥定义评价函数
11.if
12.
13.else if
14.
15.else
16.
17.end if
18.
19.返回修正残差序列
详细说明如下.
步骤1:结合2.2,利用滑动窗口向数据集增加特征矩阵,并进行特征与标签分离操作.
步骤2:将训练数据集
步骤3和步骤4:初始化聚类簇数,并利用k⁃means算法将残差序列
步骤5~7:利用排序算法将簇中心按照升序的方式进行排列,得到最小簇中心和最大簇中心所在簇的标签.
步骤8和步骤9:得到阈值对
步骤10~18:根据
步骤19:返回修正残差
2.4 三支残差修正的时间序列预测模型 (DT⁃LGBM⁃3WREA)
该模型的主要思想:首先利用STL将时间序列进行分解;然后,结合各分量特点与模型预测优势,采用不同的模型对各分量进行预测,并利用3WREA算法对余项预测结果进行修正;最后,将各分量预测结果进行加和得到时间序列的预测结果.如图3所示,DT⁃LGBM⁃3WREA模型的实现可以分三个阶段.
图3
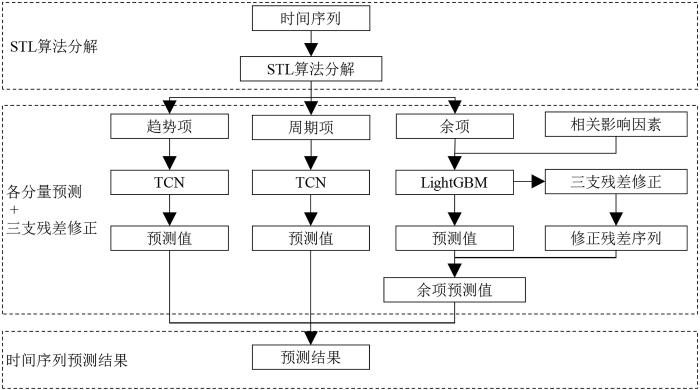
第一阶段:根据
第二阶段:利用TCN模型实现对趋势项与周期项的预测.利用LightGBM模型实现对余项分量的预测,再根据算法1,将该过程产生的残差序列进行三支残差修正.将经过LightGBM模型得到的余项预测值与残差修正值进行加和,得到余项预测结果.
第三阶段:根据
DT⁃LGBM⁃3WREA模型的算法实现如算法2所示.
DT⁃LGBM⁃3WREA算法
输入:训练集
输出:预测结果
1.
2.利用时序分解算法
3.
4.
5.
6.
7.
8.
9.计算残差:
10.根据算法
11.
12.
13.返回时间序列预测结果
详细说明如下.
步骤1:若训练集
步骤2:根据
步骤3和步骤4:利用滑动窗口向趋势项
步骤5:利用滑动窗口向余项
步骤6和步骤7:利用TCN模型预测趋势项与周期项,得到趋势项预测值
步骤8:利用LightGBM模型预测余项,得到初步余项预测值
步骤9:将余项真实值
步骤10:结合2.3,利用算法1对残差序列
步骤11:将初步余项预测值
步骤12:根据
步骤13:返回时间序列预测结果
3 实 验
为了验证DT⁃LGBM⁃3WREA模型的预测性能,在不同领域的九个时间序列数据集上进行对比实验,并与TCN,LightGBM,CNN (Convolutional Neural Network),LSTM (Long Short⁃Term Memory)以及DT⁃LGBM (Double TCN and LightGBM)进行对比.
3.1 数据集
使用不同领域的九个时间序列数据集,表1给出了数据集的关键信息,包括数据集名称、属性数量、样本数量以及数据集概述等.
表1 实验使用的数据集描述
Table 1
| ID | 名称 | 数据集概述 | 属性 | 样本 |
|---|---|---|---|---|
| 1 | 出生数量 | 1959年加利福尼亚州 每日女性出生人数 | 2 | 365 |
| 2 | 最低温度 | 1981-1990年墨尔本市 每日最低温度 | 2 | 3650 |
| 3 | 广告数量 | 2017年9月13日至21日 每小时点击广告数 | 2 | 216 |
| 4 | 停车数量 | 2016年10月至12月 伯明翰市各区位停车数量 | 4 | 35717 |
| 5 | 股票价格 | 2016-2018年每日 最低价、开盘价等信息 | 6 | 731 |
| 6 | 电力负荷 | 2012-2015年某地区 每日天气、电力负荷 | 7 | 1113 |
| 7 | 燃气负荷 | 2016-2018年郑州市 每日天气、燃气负荷 | 9 | 1096 |
| 8 | 交通流量 | 2012-2018年9月4号 州际公路每小时交通量 | 9 | 48204 |
| 9 | 水痘病例 | 2005-2015年匈牙利 20个县每周水痘病例 | 21 | 521 |
3.2 评估指标
采用平均绝对误差(Mean Absolute Error,MAE)与均方根误差(Root Mean Square Error,RMSE)评估各模型的预测效果.
其中,
3.3 实验设置
图4
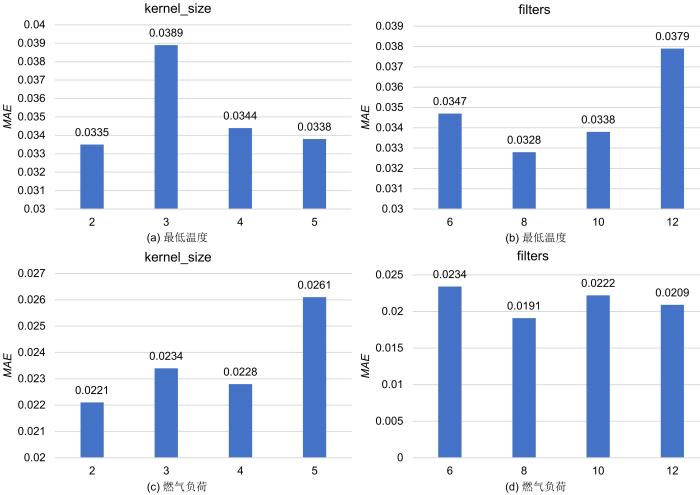
采用TCN,TCN与LightGBM分别对趋势项、周期项和初步余项值进行预测.在LightGBM预测的基础上,利用3WREA算法对该过程产生的残差进行修正,得到LGBM⁃3WREA的预测值,即余项的最终预测结果.将LGBM⁃3WREA的预测结果与经TCN预测得到的趋势项、周期项的预测值进行加和,得到DT⁃LGBM⁃3WREA的预测结果.各模型均在相同的软件和硬件配置环境下运行:CPU为i7⁃8550U CPU @ 1.80 GHz,RAM为8 GB,Windows 10,Python 3.8.
3.4 结果分析
表2 TCN与LGBM的趋势项评估指标对比
Table 2
| 数据集 | ||||
|---|---|---|---|---|
| TCN | LGBM | TCN | LGBM | |
| 股票价格 | 0.0603 | 0.0666 | 0.0735 | 0.0814 |
| 燃气负荷 | 0.0171 | 0.0296 | 0.0228 | 0.0423 |
| 电力负荷 | 0.0379 | 0.0453 | 0.0569 | 0.0598 |
| 水痘病例 | 0.0556 | 0.0567 | 0.0826 | 0.0788 |
| 交通流量 | 0.0416 | 0.0480 | 0.0558 | 0.0593 |
| 停车数量 | 0.0375 | 0.0397 | 0.0461 | 0.0478 |
| 最低温度 | 0.0370 | 0.0394 | 0.0467 | 0.0500 |
| 广告数量 | 0.0547 | 0.0764 | 0.0651 | 0.1030 |
| 出生数量 | 0.0625 | 0.0704 | 0.0782 | 0.0852 |
表3 TCN与LGBM的周期项评估指标对比
Table 3
| 数据集 | ||||
|---|---|---|---|---|
| TCN | LGBM | TCN | LGBM | |
| 股票价格 | 0.2948 | 0.2229 | 0.3015 | 0.2757 |
| 燃气负荷 | 0.2955 | 0.3000 | 0.3735 | 0.3802 |
| 电力负荷 | 0.1483 | 0.2272 | 0.1615 | 0.2810 |
| 水痘病例 | 0.3120 | 0.3386 | 0.3639 | 0.4283 |
| 交通流量 | 0.1293 | 0.1166 | 0.1293 | 0.1573 |
| 停车数量 | 0.3854 | 0.4616 | 0.5324 | 0.6093 |
| 最低温度 | 0.1718 | 0.2455 | 0.2073 | 0.2802 |
| 广告数量 | 0.1412 | 0.1137 | 0.2379 | 0.1249 |
| 出生数量 | 0.1092 | 0.2147 | 0.1223 | 0.2349 |
表4 TCN,LGBM和LGBM⁃3WREA的余项评估指标对比
Table 4
| 数据集 | ||||||
|---|---|---|---|---|---|---|
| TCN | LGBM | LGBM⁃3WREA | TCN | LGBM | LGBM⁃3WREA | |
| 股票价格 | 0.2603 | 0.2739 | 0.2221 | 0.2667 | 0.3436 | 0.2373 |
| 燃气负荷 | 0.4138 | 0.3764 | 0.2443 | 0.5038 | 0.4953 | 0.3163 |
| 电力负荷 | 0.3218 | 0.3575 | 0.3058 | 0.3903 | 0.5045 | 0.3697 |
| 水痘病例 | 0.3927 | 0.2890 | 0.1668 | 0.4837 | 0.4199 | 0.2528 |
| 交通流量 | 0.2752 | 0.2420 | 0.2278 | 0.3828 | 0.4213 | 0.4537 |
| 停车数量 | 0.2439 | 0.2961 | 0.1960 | 0.3178 | 0.5698 | 0.3066 |
| 最低温度 | 0.5420 | 0.4237 | 0.2056 | 0.6996 | 0.5377 | 0.3162 |
| 广告数量 | 0.5958 | 0.3259 | 0.3466 | 0.7614 | 0.3817 | 0.4961 |
| 出生数量 | 0.5343 | 0.4775 | 0.3330 | 0.6565 | 0.6101 | 0.4480 |
表5 本文算法和对比算法在九个数据集上的MAE指标对比
Table 5
| TCN | LightGBM | CNN | LSTM | DT⁃LGBM | DT⁃LGBM⁃3WREA | |
|---|---|---|---|---|---|---|
| 股票价格 | 0.1444 | 0.1591 | 0.1816 | 0.1768 | 0.1083 | 0.1093 |
| 燃气负荷 | 0.0278 | 0.0226 | 0.0262 | 0.0212 | 0.0212 | 0.0211 |
| 电力负荷 | 0.0916 | 0.0768 | 0.1563 | 0.1066 | 0.0907 | 0.1161 |
| 水痘病例 | 0.1698 | 0.2154 | 0.1024 | 0.2065 | 0.1473 | 0.1591 |
| 交通流量 | 0.0524 | 0.0701 | 0.0746 | 0.0584 | 0.0559 | 0.0499 |
| 停车数量 | 0.0488 | 0.0207 | 0.0292 | 0.0386 | 0.0325 | 0.0277 |
| 最低温度 | 0.0677 | 0.0678 | 0.0675 | 0.0670 | 0.0634 | 0.0528 |
| 广告数量 | 0.0656 | 0.0779 | 0.0630 | 0.0595 | 0.0594 | 0.0539 |
| 出生数量 | 0.1095 | 0.1075 | 0.1104 | 0.1092 | 0.1396 | 0.1070 |
表6 本文算法和对比算法在九个数据集上的RMSE指标对比
Table 6
| TCN | LightGBM | CNN | LSTM | DT⁃LGBM | DT⁃LGBM⁃3WREA | |
|---|---|---|---|---|---|---|
| 股票价格 | 0.1762 | 0.2073 | 0.2333 | 0.2273 | 0.1316 | 0.1298 |
| 燃气负荷 | 0.0333 | 0.0304 | 0.0346 | 0.0286 | 0.0281 | 0.0281 |
| 电力负荷 | 0.1188 | 0.1155 | 0.1993 | 0.1418 | 0.1185 | 0.1447 |
| 水痘病例 | 0.2343 | 0.2771 | 0.1515 | 0.2612 | 0.1685 | 0.1732 |
| 交通流量 | 0.0711 | 0.0905 | 0.0978 | 0.0766 | 0.0684 | 0.0659 |
| 停车数量 | 0.0577 | 0.0269 | 0.0361 | 0.0467 | 0.0469 | 0.0419 |
| 最低温度 | 0.0857 | 0.0858 | 0.0861 | 0.0858 | 0.0788 | 0.0661 |
| 广告数量 | 0.0934 | 0.1075 | 0.0829 | 0.0796 | 0.0751 | 0.0678 |
| 出生数量 | 0.1416 | 0.1382 | 0.1382 | 0.1380 | 0.1763 | 0.1233 |
由表2可见,对于趋势项评估指标,TCN的MAE在九个数据集上表现良好,其RMSE在八个数据集上表现更佳,仅在一个数据集上的预测效果比LightGBM差.所以,TCN是预测趋势项的最佳模型.
由表3可见,对于周期项评估指标,和LightGBM相比,TCN的MAE和RMSE在超过一半的数据集上表现更好.所以,TCN模型是预测周期项的最佳模型.
由表4可见,对于余项评估指标,LightGBM的MAE在六个数据集上优于TCN,其RMSE比TCN多一个数据集的优势.所以LightGBM是两者中预测余项的最优模型.在LightGBM预测的基础上增加3WREA算法修正残差,构成LGBM⁃3WREA模型,其预测效果比LightGBM更好.因此,3WREA算法的提出对于余项预测效果的提升具有极大的促进作用.
总体而言,DT⁃LGBM⁃3WREA模型在大多数时间序列预测任务上具有明显优势,这是因为3WREA算法在余项预测任务中表现优异.余项是时间序列受众多偶然因素干扰而产生的不规则变动,在余项预测过程中结合了由各种影响因素组成的特征矩阵,并增加了3WREA算法对残差进行修正,实现了对余项预测结果的进一步修正,大大提升了DT⁃LGBM⁃3WREA模型的预测性能.但由于DT⁃LGBM⁃3WREA模型首先需要对时间序列进行分解,再对分解后的各分量采用不同的模型进行预测,并在余项预测过程中增加三支残差修正,导致步骤繁多,时间开销较大.这将是今后进一步的改进方向.
4 结 论
本文提出一种三支残差修正的融合时序预测模型.首先将时间序列分解为趋势项、周期项和余项;然后,基于各分量特点与模型预测优势,分别选择不同的模型实现对各分量的预测,并结合三支决策理论,设计3WREA算法对余项预测结果进行修正;最后,将各分量预测结果进行加和得到时间序列的预测结果.该模型的优势:(1)引入三支决策理论对残差进行修正;(2)通过修正残差来修正余项预测结果;(3)提升时间序列的预测精度.实验结果表明,3WREA在余项预测任务中效果显著,DT⁃LGBM⁃3WREA在多个数据集上取得了比其他模型更优的预测结果.未来将进一步寻找更优的方法确定最佳阈值对
参考文献
基于行业背景差异下的金融时间序列预测方法
Financial time series forecasting method based on industry background differences
基于自注意力移动平均线的时间序列预测
Self⁃attentive moving average for time series prediction
Constructing a stock⁃price forecast CNN model with gold and crude oil indicators
Deep multi⁃view spatial⁃temporal network for taxi demand prediction
∥
Using social media mining technology to improve stock price forecast accuracy
Convolutional LSTM network:A machine learning approach for precipitation nowcasting
∥
Deep learning⁃based PM2.5 prediction considering the spatiotemporal correlations:A case study of Beijing,China
Integration of new evolutionary approach with artificial neural network for solving short term load forecast problem
Fore⁃casting the spread of the COVID⁃19 pandemic in Saudi Arabia using ARIMA prediction model under current public health interventions
Hybrid models combining EMD/EEMD and ARIMA for Long⁃term stream⁃flow forecasting
A novel crypto⁃currency price trend forecasting model based on LightGBM
Time series prediction based on temporal convolutional network
∥
An improved STL⁃LSTM model for daily bus passenger flow prediction during the COVID⁃19 pandemic
High⁃efficiency chaotic time series prediction based on time convolu⁃tion neural network
Three⁃way decision:An interpretation of rules in rough set theory
∥
Uncertainty quantification in skin cancer classification using three⁃way decision⁃based Bayesian deep learning
A hybrid approach to three⁃way conversational recommendation
Three⁃way decisions and three⁃way clustering
∥
A novel three⁃way decision method in a hybrid information system with images and its application in medical diagnosis
Three⁃way sampling for rapid attribute reduction
A novel three⁃way decision model under multiple⁃criteria environment
Three⁃way enhanced convolutional neural networks for sentence⁃level sentiment classification
Sequential three⁃way decisions via multi⁃granularity
An empirical evaluation of generic convolutional and recurrent networks for sequence modeling
LightGBM:A highly efficient gradient boosting decision tree
∥
天然气集输异常工况处理的主动学习方法
Active learning method for abnormal operating conditions of natural gas gathering system
Cost⁃sensitive approximate attribute reduction with three⁃way decisions
A novel hybrid model for forecasting crude oil price based on time series decomposition
A novel hybrid model based on STL decomposition and one⁃dimensional convolutional neural networks with positional encoding for significant wave height forecast


